Senin, 24 Oktober 2011

TEKNIK SISTEM DAN DOKUMENTASI

Teknik Sistem 
Alat yang digunakan dalam menganalisis dan mendokumentasikan sistem dan subsistem yang berkaitan


Sumber :
rooswhan.staff.gunadarma.ac.id/Downloads/.../Dokumentasi+sistem.d.
imas.staff.gunadarma.ac.id/Downloads/files/960/SIA1-Mat2.pdf

Jumat, 07 Oktober 2011

Perbedaan SIA dan SIM

Definisi SIA :
Suatu komponen organisasi yang mengumpulkan, mengklasifikasikan, mengolah, menganalisa dan mengkomunikasikan informasi finansial dan pengambilan keputusan yang relevan bagi pihak luar perusahaan dan pihak ekstern.

Karakteristik SIA yang membedakannya dengan subsistem CBIS lainnya :
1.        SIA melakasanakan tugas yang diperlukan
2.        Berpegang pada prosedur yang relatif standar
3.        Menangani data rinci
4.        Berfokus historis
5.        Menyediakan informasi pemecahan minimal

Fungsi penting yang dibentuk SIA pada sebuah organisasi antara lain :
* Mengumpulkan dan menyimpan data tentang aktivitas dan transaksi.
* Memproses data menjadi into informasi yang dapat digunakan dalam proses pengambilan
  keputusan.
* Melakukan kontrol secara tepat terhadap aset organisasi.

Subsistem SIA memproses berbagai transaksi keuangan dan transaksi nonkeuangan yang
secara langsung memengaruhi pemrosesan transaksi keuangan.
SIA terdiri dari 3 subsistem:
# Sistem pemrosesan transaksi: mendukung proses operasi bisnis harian.
# Sistem buku besar/ pelaporan keuangan: menghasilkan laporan keuangan, seperti laporan
   laba/rugi, neraca, arus kas, pengembalian pajak.
# Sistem pelaporan manajemen: yang menyediakan pihak manajemen internal berbagai laporan
  keuangan bertujuan khusus serta informasi yang dibutuhkan untuk pengambilan keputusan,
  seperti anggaran, laporan kinerja, serta laporan pertanggungjawaban.

Definisi SIM
Sistem informasi manajemen (SIM) (bahasa Inggris: management information system,
MIS) adalah bagian dari pengendalian internal suatu bisnis yang meliputi pemanfaatan manusia,
dokumen,teknologi, dan prosedur oleh akuntansi manajemen untuk memecahkan masalah
bisnis seperti biaya produk, layanan, atau suatu strategi bisnis.
Sistem informasi manajemen dibedakan dengansistem informasi biasa karena SIM digunakan
untuk menganalisis sistem informasi lain yang diterapkan pada aktivitas operasional organisasi. 

Tujuan SIM :
*Menyediakan informasi yang dipergunakan di dalam perhitungan harga pokok jasa, produk,
  dan tujuan lain yang diinginkan manajemen.
*Menyediakan informasi yang dipergunakan dalam perencanaan, pengendalian,
  pengevaluasian, dan perbaikan berkelanjutan.
*Menyediakan informasi untuk pengambilan keputusan.

Perbedaan SIA dan SIM adalah
·         SIA mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan informasi keuangan sedang
·         SIM mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan semua tipe informasi

rahmiati.stmik-amik-riau.ac.id/upload/sim.pdf

Pengertian Akuntansi dan SIA (Sistem Informasi Akuntansi)

Akuntansi
Akuntansi berasal dari kata asing accounting yang artinya bila diterjemahkan ke dalam bahasa indonesia adalah menghitung atau mempertanggungjawabkan. Akuntansi adalah suatu proses mencatat, mengklasifikasi, meringkas, mengolah dan menyajikan data, transaksi serta kejadian yang berhubungan dengan keuangan sehingga dapat digunakan oleh orang yang menggunakannya dengan mudah dimengerti untuk pengambilan suatu keputusan serta tujuan lainnya. 
Akuntansi digunakan di hampir seluruh kegiatan bisnis di seluruh dunia untuk mengambil keputusan sehingga disebut sebagai bahasa bisnis.

SIA (Sistem Informasi Akuntansi)
Suatu komponen organisasi yang mengumpulkan, mengklasifikasikan, mengolah, menganalisa dan mengkomunikasikan informasi finansial dan pengambilan keputusan yang relevan bagi pihak luar perusahaan dan pihak ekstern.

Berikut pengertian-pengertian mengenai sistem informasi akuntansi(SIA) :1. Wilkinson (1991)
Sistem informasi akuntansi (SIA) merupakan suatu kerangka pengkordinasian sumber daya (data, meterials, equipment, suppliers, personal, and funds) untuk mengkonversi input berupa data ekonomik menjadi keluaran berupa informasi keuangan yang digunakan untuk melaksanakan kegiatan suatu entitas dan menyediakan informasi akuntansi bagi pihak-pihak yang berkepentingan.
2. Gelinas, Orams, dan Wiggins (1997)
Mendefinisikan sistem informasi akuntansi (SIA) sebagai subsistem khusus dari sistem informasi manajemen yang tujuannya adalah menghimpun, memproses dan melaporkan informsi yang berkaitan dengan transaksi keuangan.


Sumber : http://henrylifegate.wordpress.com/2010/10/05/pengertian-s-i-a/
             http://organisasi.org/pengertian_dan_penjelasan_dasar_akuntansi_definisi_arti_fungsi_dan_kegunaan_belajar_ilmu_akutansi_accounting
http://blog.re.or.id/definisi-sistem-informasi-akuntansi.htm

Kamis, 06 Oktober 2011

Sistem dan Elemen Sistem

Sistem


Istilah sistem merupakan istilah dari bahasa yunani “system” yang artinya adalah himpunan bagian atau unsur yang saling berhubungan secara teratur untuk mencapai tujuan bersama.

Sistem menurut beberapa ahli :
L. James Havery
Sistem adalah prosedur logis dan rasional untuk merancang suatu rangkaian komponen yang berhubungan satu dengan yang lainnya dengan maksud untuk berfungsi sebagai suatu kesatuan dalam usaha mencapai suatu tujuan yang telah ditentukan.
C.W. Churchman
Sistem adalah seperangkat bagian-bagian yang dikoordinasikan untuk melaksanakan seperangkat tujuan.
Edgar F Huse dan James L. Bowdict
Sistem adalah suatu seri atau rangkaian bagian-bagian yang saling berhubungan dan bergantung sedemikian rupa sehingga interaksi dan saling pengaruh dari satu bagian akan mempengaruhi keseluruhan.

Jadi, bisa dikatakan bahwa sistem adalah kumpulan elemen-elemen yang saling berhubungan atau berkaitan untuk mencapai suatu tujuan tertentu.

Elemen Sistem
Ada beberapa elemen yang membentuk sebuah sistem, yaitu : tujuan, masukan, proses, keluaran, batas, mekanisme pengendalian dan umpan balik serta lingkungan. Berikut penjelasan mengenai elemen-elemen yang membentuk sebuah sistem :
1. Tujuan
Setiap sistem memiliki tujuan (Goal), entah hanya satu atau mungkin banyak. Tujuan inilah yang menjadi pemotivasi yang mengarahkan sistem. Tanpa tujuan, sistem menjadi tak terarah dan tak terkendali. Tentu saja, tujuan antara satu sistem dengan sistem yang lain berbeda.
2. Masukan
Masukan (input) sistem adalah segala sesuatu yang masuk ke dalam sistem dan selanjutnya menjadi bahan yang diproses. Masukan dapat berupa hal-hal yang berwujud (tampak secara fisik) maupun yang tidak tampak. Contoh masukan yang berwujud adalah bahan mentah, sedangkan contoh yang tidak berwujud adalah informasi (misalnya permintaan jasa pelanggan).
3. Proses


Proses merupakan bagian yang melakukan perubahan atau transformasi dari masukan menjadi keluaran yang berguna dan lbih bernilai, misalnya berupa informasi dan produk, tetapi juga bisa berupa hal-hal yang tidak berguna, misalnya saja sisa pembuangan atau limbah. Pada pabrik kimia, proses dapat berupa bahan mentah. Pada rumah sakit, proses dapat berupa aktivitas pembedahan pasien.
4. Keluaran
Keluaran (output) merupakan hasil dari pemrosesan. Pada sistem informasi, keluaran bisa berupa suatu informasi, saran, cetakan laporan, dan sebagainya.
5. Batas
Yang disebut batas (boundary) sistem adalah pemisah antara sistem dan daerah di luar sistem (lingkungan). Batas sistem menentukan konfigurasi, ruang lingkup, atau kemampuan sistem. Sebagai contoh, tim sepakbola mempunyai aturan permainan dan keterbatasan kemampuan pemain. Pertumbuhan sebuah toko kelontong dipengaruhi oleh pembelian pelanggan, gerakan pesaing dan keterbatasan dana dari bank. Tentu saja batas sebuah sistem dapat dikurangi atau dimodifikasi sehingga akan mengubah perilaku sistem. Sebagai contoh, dengan menjual saham ke publik, sebuah perusahaan dapat mengurangi keterbasatan dana.
6. Mekanisme Pengendalian dan Umpan Balik
Mekanisme pengendalian (control mechanism) diwujudkan dengan menggunakan umpan balik (feedback), yang mencuplik keluaran. Umpan balik ini digunakan untuk mengendalikan baik masukan maupun proses. Tujuannya adalah untuk mengatur agar sistem berjalan sesuai dengan tujuan.
7. Lingkungan
Lingkungan adalah segala sesuatu yang berada diluar sistem. Lingkungan bisa berpengaruh terhadap operasi sistem dalam arti bisa merugikan atau menguntungkan sistem itu sendiri. Lingkungan yang merugikan tentu saja harus ditahan dan dikendalikan supaya tidak mengganggu kelangsungan operasi sistem, sedangkan yang menguntungkan tetap harus terus dijaga, karena akan memacu terhadap kelangsungan hidup sistem.


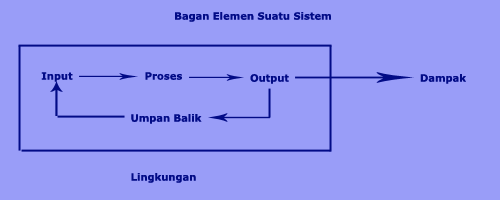
Sumber : http://id.wikipedia.org/wiki/Sistem
                http://greatone10.wordpress.com/2011/09/29/sistem-dan-elemen-sistem/